10:00
10-29
$MRVL 据称接近收购 $LITE,垂直整合激光供应链
推文称 $MRVL 正处于收购 $LITE 交易的最终阶段,意在通过激光环节垂直整合供应链中最受限的瓶颈。作者认为若成功将是非常高明的布局,并会令其他激光厂商的战略价值随之上升。
若成功,这是非常聪明的布局,也会让其他激光厂商的战略价值骤然提升。
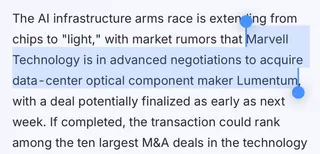
推文称 $MRVL 正处于收购 $LITE 交易的最终阶段,意在通过激光环节垂直整合供应链中最受限的瓶颈。作者认为若成功将是非常高明的布局,并会令其他激光厂商的战略价值随之上升。
若成功,这是非常聪明的布局,也会让其他激光厂商的战略价值骤然提升。
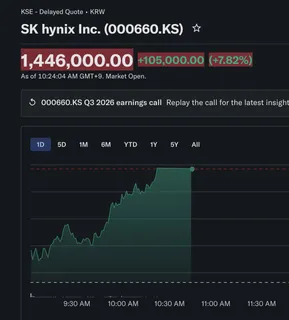
推文称SK海力士财报与AI市场预测表现亮眼:1)公司表示内存供应短缺将持续到2030年;2)营业利润超出预期48亿美元(实际628亿美元 vs 预期约580亿美元),营业利润率高达80%。具体数据:营收788.4亿美元,高于预期的740.2亿美元。
SK海力士:内存供应短缺将持续至2030年。
该推文表示,仅通过观察图表就把 $EOSE 加入了其迷因(meme)投资组合,并附有一张图片链接。
仅凭看图表,就把 $EOSE 加进了这个迷因组合……
作者对 $LWLG 从 $18 跌至 $4 感到意外,称自己此前已相当看空,但没想到股价会低于宣布与 $TSEM 合作时的水平,甚至低于去年。作者调侃将其加入自己的"It's all over"(全完了)组合。
我对 $LWLG 一直挺悲观,但没想到它会跌破与 $TSEM 宣布合作时、甚至去年的水平。
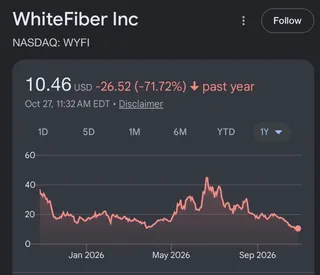
@jgacha_99 是的,我把 $WYFI 加进了我的“悲观末日”组合。这只股票的图表走势非常契合这一判断。
我把 $WYFI 加进了我的悲观末日组合,图表走势非常契合。
作者回应他人质疑,称自己只是想挑选跌幅最大、市场恐慌情绪最高的股票组成一个篮子,观察这批股票到年底的整体表现;他强调这不是严谨分析,也不单独推荐其中任何一只个股。
我只是想拿跌幅最大、恐慌最高的股票做个篮子,看看它们到年底的表现。
推文作者表示,马斯克曾暗示 $BRUN 这类公司会消亡,因此看起来是完美的补充标的,并附有一张图片链接。
马斯克暗示 $BRUN 这类公司会消亡,所以看起来是完美的补充。
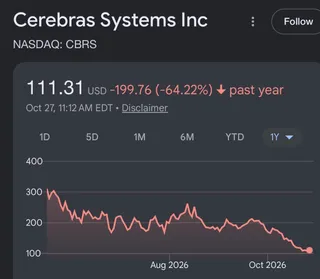
推文认为 $CBRS 受 IPO 锁定期相关因素影响较大,但该股走势图表现尚可,因此仍算过关。
我相当确定 $CBRS 受 IPO 锁定期影响有不少情况,但走势图长这样,所以算过关。
作者表示看好 $CIFR 在 8 美元价位,因其主要交易对手方包括 $AMZN、$GOOGL 等大型科技公司及一家 AI 实验室。作者指出该公司需要融资,且记得部分项目曾略微超支;但与需要采购 GPU 的 Neoclouds 等公司不同,$CIFR 常被市场归入同一类。
我挺喜欢 8 美元的 $CIFR,因为其主要对手方是 $AMZN、$GOOGL 和一家 AI 实验室。
@Bleesed2win 感谢,已将 $FLNC 加入“It's All Over”组合,在约 5.8 美元价位跟踪。提醒:这不构成对上述任何股票(或其基本面)的推荐。
已将 $FLNC 加入“全完了”组合,在约 5.8 美元价位跟踪。
作者今日新建了一个"It's All Over"组合,成分股贝塔值比 $AAOI 更高。筛选标准:1) 股价暴跌;2) 低于公布催化剂时的水平;3) 基本面持续改善;4) 走势图符合特定形态;5) 空头兴趣激增。举例包括股价 7 美元的 $ALMU。
我今天新建了一个"全完了"组合,成分股贝塔比 $AAOI 还高。
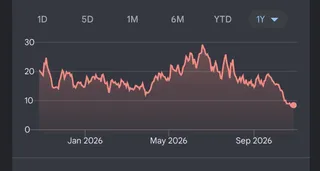
作者观察到超大规模云厂商的一种行为模式:它们既像风投又像金鱼。只要有一家先与$LITE签下内存或激光器的长期协议(LTA),其他厂商就会蜂拥跟进,因为它们担心自己的配额被挤占。$NVDA通常总是第一个行动的,但……(推文在此处截断)。
它们的行为像风投加拉金鱼:只要有一家先与$LITE锁定内存或激光器长约,其余就会一拥而上,生怕配额被挤掉。
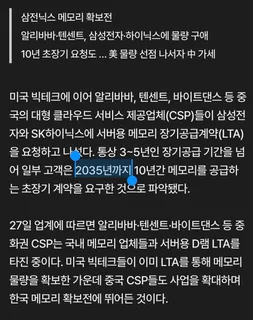
继 $GOOGL 的消息之后,阿里巴巴、腾讯、字节跳动等其他 CSP 正与 $SKHY 和三星就内存长期协议(LTA)进行谈判。据报道,部分客户甚至推动签订长达 10 年、延续至 2035 年的合同。这被视为 $MU 及同行的又一内存耐久性证据。
部分客户据报道正推动签订长达 10 年、延续至 2035 年的合同。
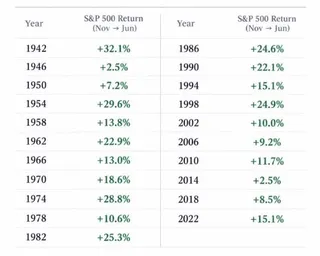
推文指出,中期选举后从11月到次年6月,标普500指数历史上21次全部录得正收益,平均涨幅16.6%;高贝塔股票同期表现通常更强。作者提到11月3日临近,并提问2026年是否会成为例外。
中期选举后标普500 21次全部上涨,平均涨幅16.6%,高贝塔股历史表现更强。
作者感谢 $ANT 在2026年上半年实现34亿美元正自由现金流,并认为从 $MU 到 $AAOI 的AI基础设施类股票跌幅过大。考虑到前沿实验室和超大规模云厂商筹集的数十亿美元融资,这些资金最终会回流到GPU、网络和内存领域。
从 $MU 到 $AAOI,AI基建股都跌得太狠了;前沿实验室与超大规模厂商筹集的数十亿资金,最终会回流到GPU、网络和内存。
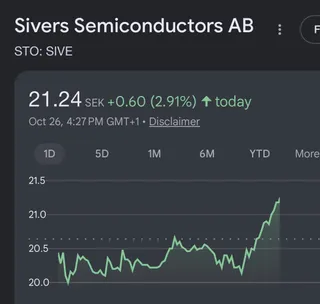
作者感谢对方关注,并表示不认为马斯克一定说错了,但认为他利用自身影响力去损害规模较小的竞争对手,可能会树立一个不健康的先例。
我不认为马斯克一定错了,但用他的影响力去伤害较小的竞争者,可能开了一个不良先例。
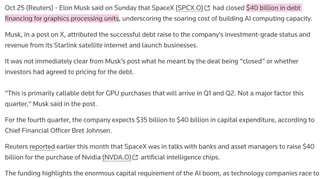
推文称又有400亿美元资金流入所谓“AI Infra”泡沫。Elon表示,$SPCX的这笔融资将主要用于2027年上半年采购$NVDA的GPU,这间接推高了对内存、网络等配套产品的需求。另据UDN报道,VPEC提到InP衬底相关消息。
Elon称$SPCX这笔融资将主要用于2027年上半年采购$NVDA GPU,间接推高内存、网络等需求。
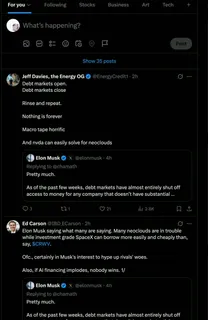
作者表示,马斯克可以评论行业现状,但自己的"For You"信息流中连续出现10多条同一则马斯克帖子,内容称Neocloud竞争对手将会消亡。作者认为,若同一帖子被如此重复推送,X所有者的内容放大机制可能存在问题。
如果连续10多条都是马斯克同一则"Neocloud竞争对手将死"的帖子,X的推荐放大机制恐怕有问题。
作者回应网友,表示自己不会像 Chamath 那样每月摇摆立场、盲目站队,对方那 1 美元随他怎么用。他认同马斯克是当代最伟大的发明家,自己有朋友参与 DOGE、Optimus、$SPCX 等项目,也尊重马斯克的愿景。
我不是来盲目吹捧或像 Chamath 那样每月翻来覆去改立场的。
该用户表示自己并非主动做空,但自2025年起持续指出Neocloud与Colo(托管数据中心)领域的融资问题,从$SLNH到$CRWV的债务利息。他坚持认为,鉴于只有少数Neocloud能建立足够护城河、与超大规模云厂商形成差异化,几年后仅少数能存活。
我坚持认为,只有少数Neocloud能在几年后存活,前提是它们建立起足够深的护城河。